Mutui a tasso fisso o variabile? Parola a Leo D’Addato
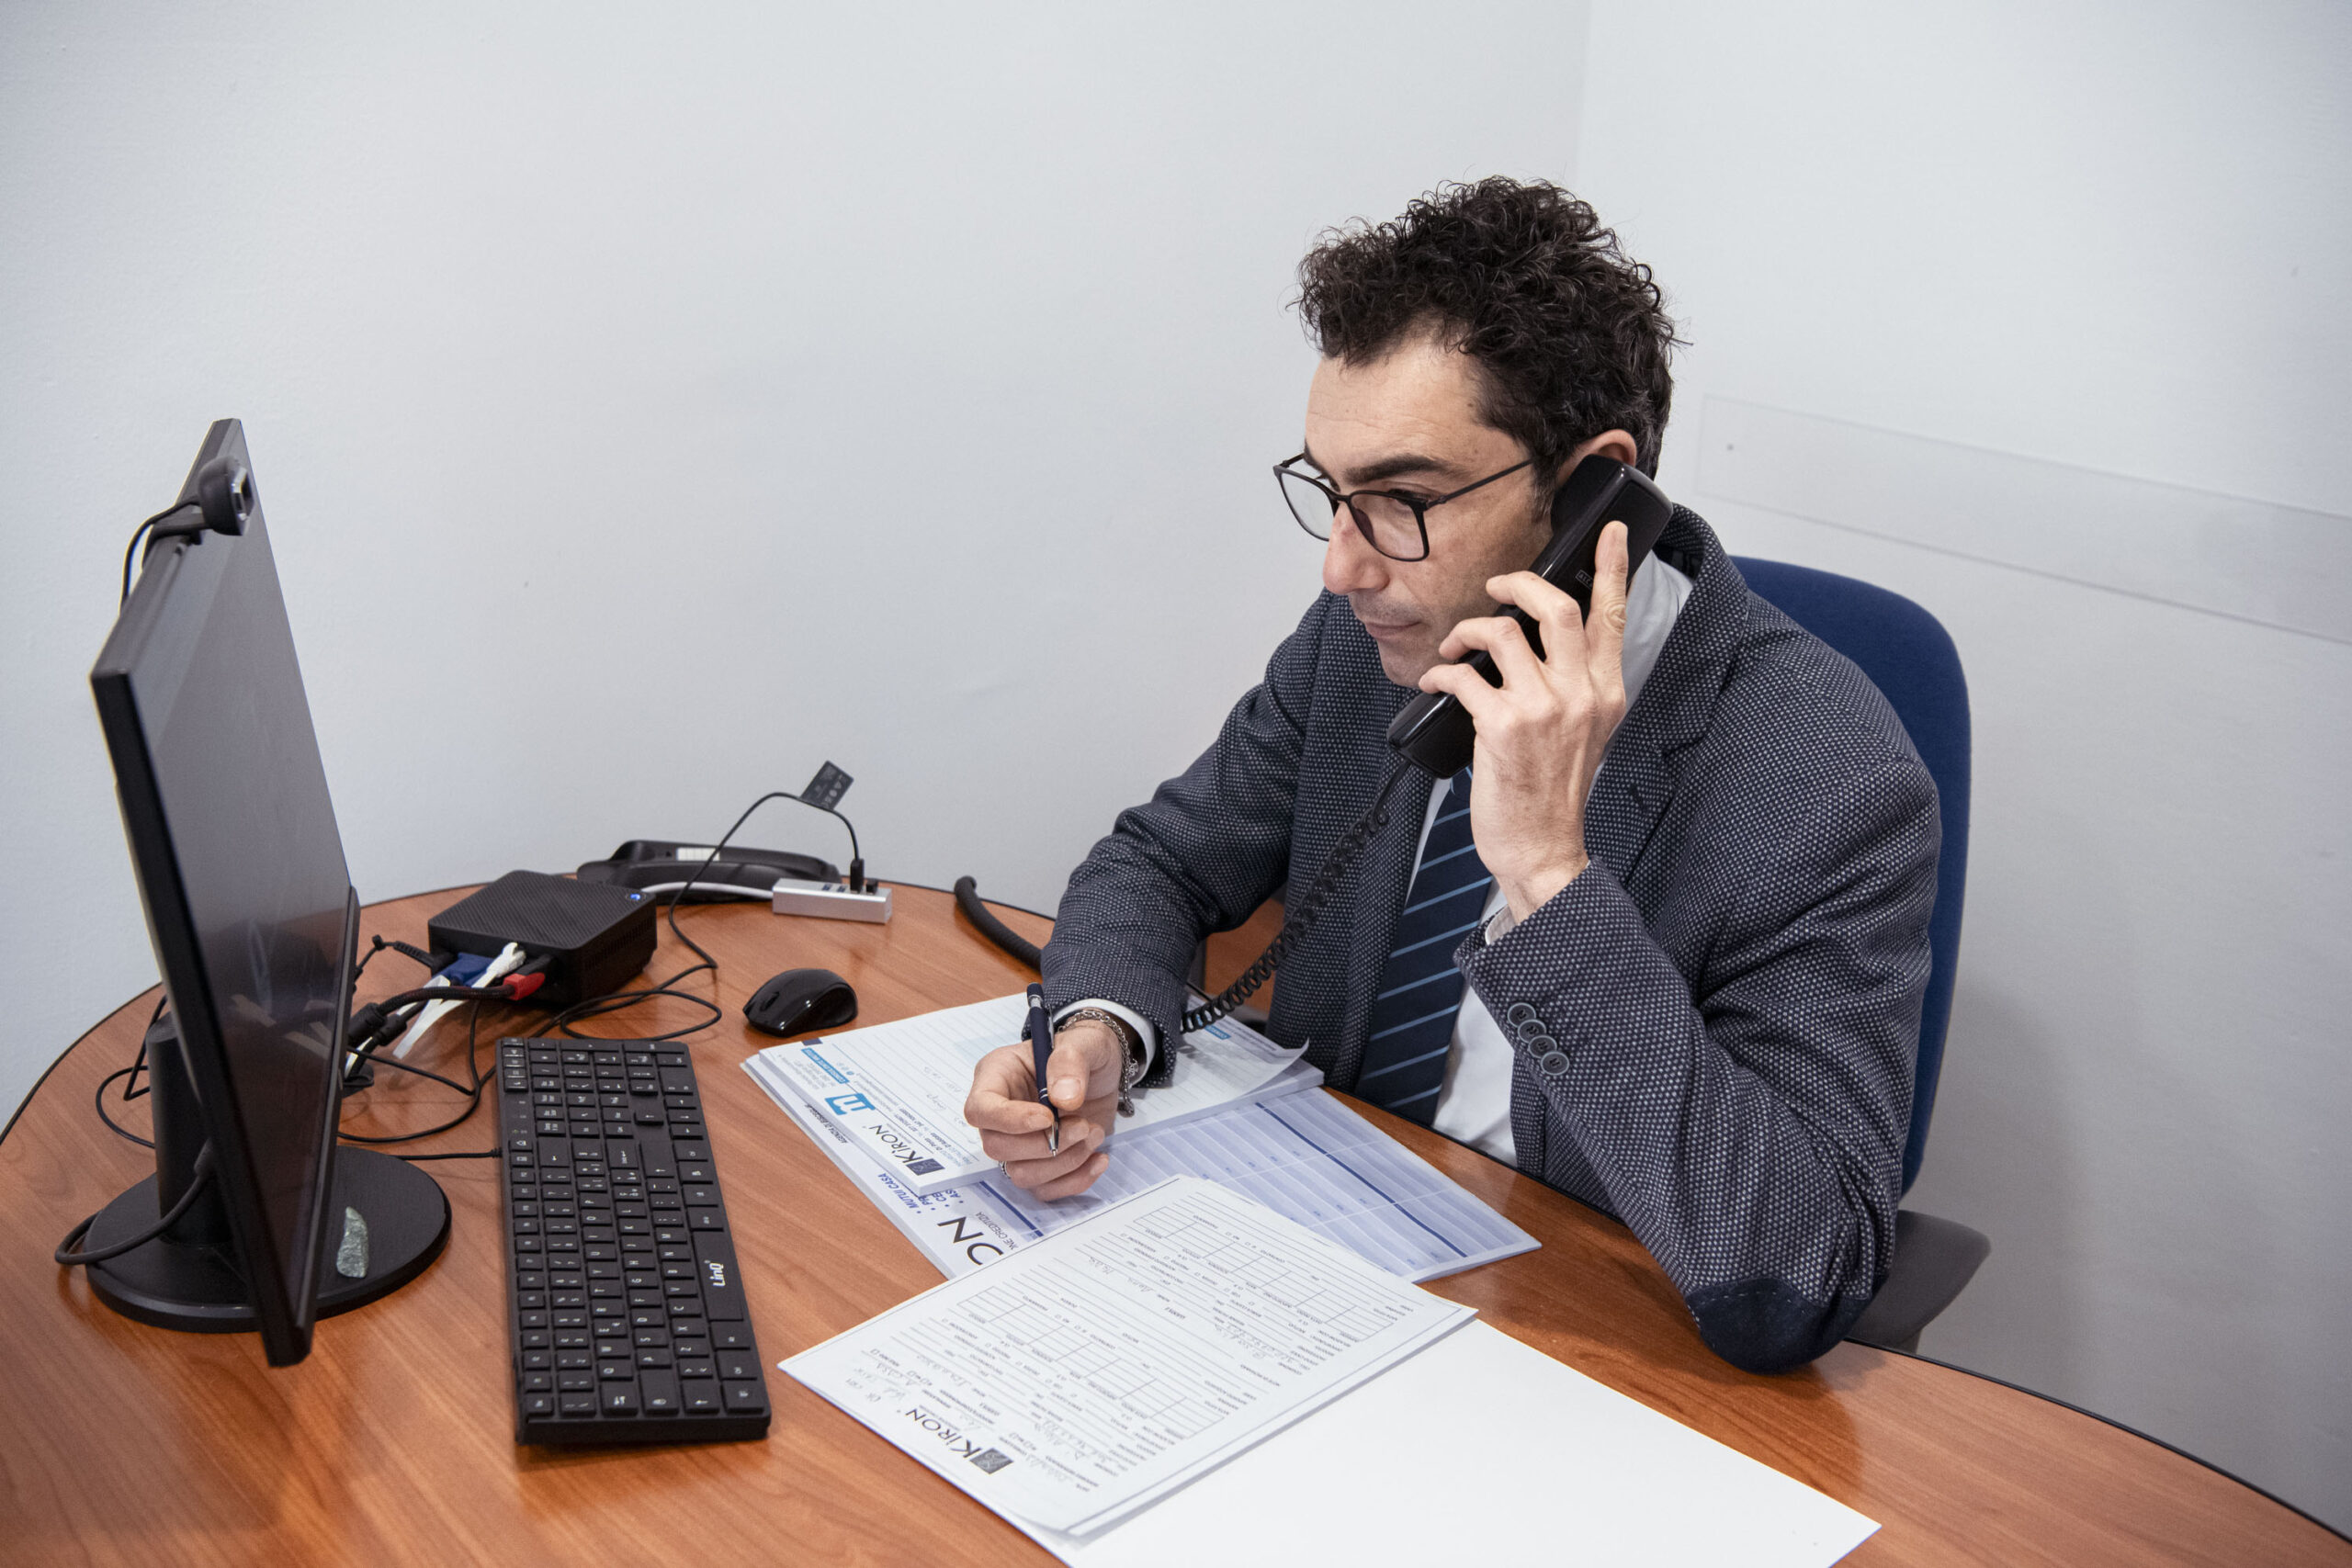
Leo D’Addato
«Il tasso fisso non dovrebbe riservare sorprese fino alla fine dell’anno. Rispetto allo scorso anno un miglioramento già si intravede, quanto meno si è interrotto il trend di crescita del 2023. Qualche novità, invece, potrebbe esserci sul fronte del variabile»
Mese dopo mese, la situazione dei mutui sembra delinearsi con sempre maggiore evidenza. Secondo le ultime stime i tassi di interesse dovrebbero scendere grazie al possibile taglio da parte della Banca centrale europea (Bce), che potrebbe arrivare già a giugno. Ovviamente le specificità sono diverse a seconda che ci si riferisca a un mutuo a tasso fisso o variabile.
Ne abbiamo parlato con Leo D’Addato, professionista del settore mutui, operativo nella città di Terlizzi. «Il tasso fisso – spiega Leo, che fa parte della società Kiron – non dovrebbe riservare sorprese fino alla fine dell’anno. Rispetto allo scorso anno un miglioramento già si intravede, quanto meno si è interrotto il trend di crescita del 2023. Qualche novità, invece, potrebbe esserci sul fronte del variabile».
Le analisi dipingono uno scenario in cui i mutui a tasso variabile potrebbero diventare vantaggiosi. Quindi se oggi il tasso fisso resta conveniente, a distanza di qualche mese le cose potrebbero cambiare.
«Se uno ha voglia e possibilità di acquistare casa – conclude Leo – questo può essere un buon momento. Proprio per tale motivo la consulenza di un professionista è perfetta per garantire la soluzione ottimale sulla base delle esigenze di ogni singolo cliente. Non ci si illuda infatti che la politica delle banche sia sempre la stessa, sulla base della congiuntura attuale. Ogni istituto ha una sua linea. Affidarsi e fidarsi di chi conosce il settore come le sue tasche è senz’altro una scelta vincente». Anche perché non si creda che il tasso di interesse è tutto. Ci sono molte altre variabili che rendono un mutuo vantaggioso rispetto a un altro.
In tutto questo cresce ed è destinata ad aumentare la quota di chi opta per la surroga del mutuo. Chi ha sottoscritto contratti con tassi d’interesse più elevati di quelli attualmente disponibili, può infatti cambiare strada quando inizia la tendenza verso il ribasso. Non solo si può peraltro cambiare istituto bancario, ma si può anche modificare la tipologia di tasso, passando dal fisso al variabile e viceversa.
Questo comporta sicuramente vantaggi per gli acquirenti di oggi e di ieri.
Il momento per chiedere una consulenza, in altre parole, è praticamente perfetto. Per info, chiamare al numero 3471060881.
Nessun commento ancora. Scrivi il primo!


Le più commentate della settimana


Le più lette della settimana



Usura ed estorsioni, tre persone in carcere e una ai domiciliari. Sequestrati beni per oltre 700mila euro