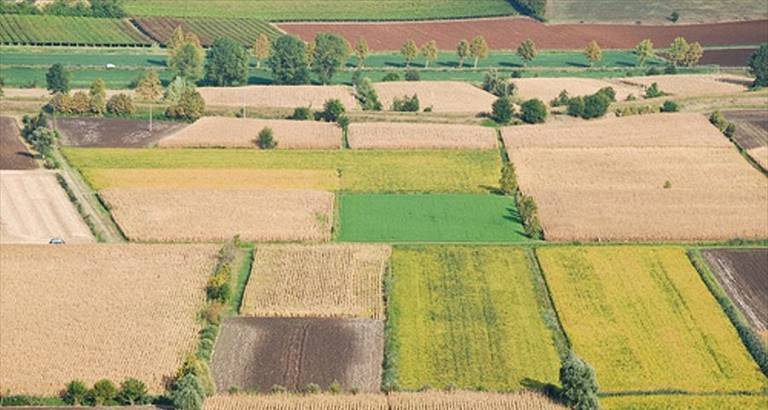
Variazioni colturali dei terreni, aggiornate le banche dati catastali
© n.c.
Disponibile sulla Gazzetta Ufficiale l’elenco dei Comuni, tra cui Terlizzi, per cui è stato completato l’aggiornamento catastale sulle particelle di terreno che, nel corso del 2015, hanno subìto variazioni colturali
È disponibile dallo scorso 30 dicembre sulla Gazzetta Ufficiale l’elenco dei Comuni, che comprende anche Terlizzi, per i quali è stato completato l’aggiornamento catastale sulle particelle di terreno che, nel corso del 2015, hanno subìto variazioni colturali.
Chi effettua una variazione della coltura praticata su un terreno, infatti, rispetto a quanto presente nelle banche dati del Catasto, ha l’obbligo di dichiararla all’Agenzia delle Entrate. L’adempimento non è necessario se la coltura viene dichiarata correttamente a un organismo pagatore riconosciuto dalla normativa comunitaria. Contestualmente alla presentazione della richiesta per l’erogazione dei contributi agricoli, sono fornite anche le informazioni censuarie necessarie per l’aggiornamento delle banche dati catastali. In tal caso, il predetto aggiornamento è effettuato direttamente dall’Agenzia delle Entrate, sulla base degli elenchi che l’Agea – Agenzia per le erogazioni in agricoltura – predispone a partire dalle dichiarazioni dei contribuenti.
Oltre all’elenco dei Comuni interessati, quello delle particelle catastali variate può essere consultato nell’apposita sezione del sito internet dell’Agenzia delle Entrate. Nei 60 giorni successivi alla data di pubblicazione in Gazzetta, entrambi potranno essere consultati anche presso i singoli Comuni o negli uffici territoriali dell’Agenzia, nel caso di Ruvo a Bari in piazza Massari 50.
Coloro che riscontrassero delle incoerenze nell’attribuzione delle qualità di coltura possono presentare una richiesta di rettifica in autotutela. Il modello da inoltrare all’ufficio provinciale di competenza è disponibile sempre online sul sito www.agenziaentrate.it. Resta salva la possibilità di proporre ricorso, entro 120 giorni, innanzi alla Commissione tributaria provinciale territorialmente competente. Dal 1° gennaio 2016, il ricorso produce anche gli effetti di un reclamo e può contenere una proposta di mediazione.
Nessun commento ancora. Scrivi il primo!


Le più commentate della settimana


Le più lette della settimana



Usura ed estorsioni, tre persone in carcere e una ai domiciliari. Sequestrati beni per oltre 700mila euro